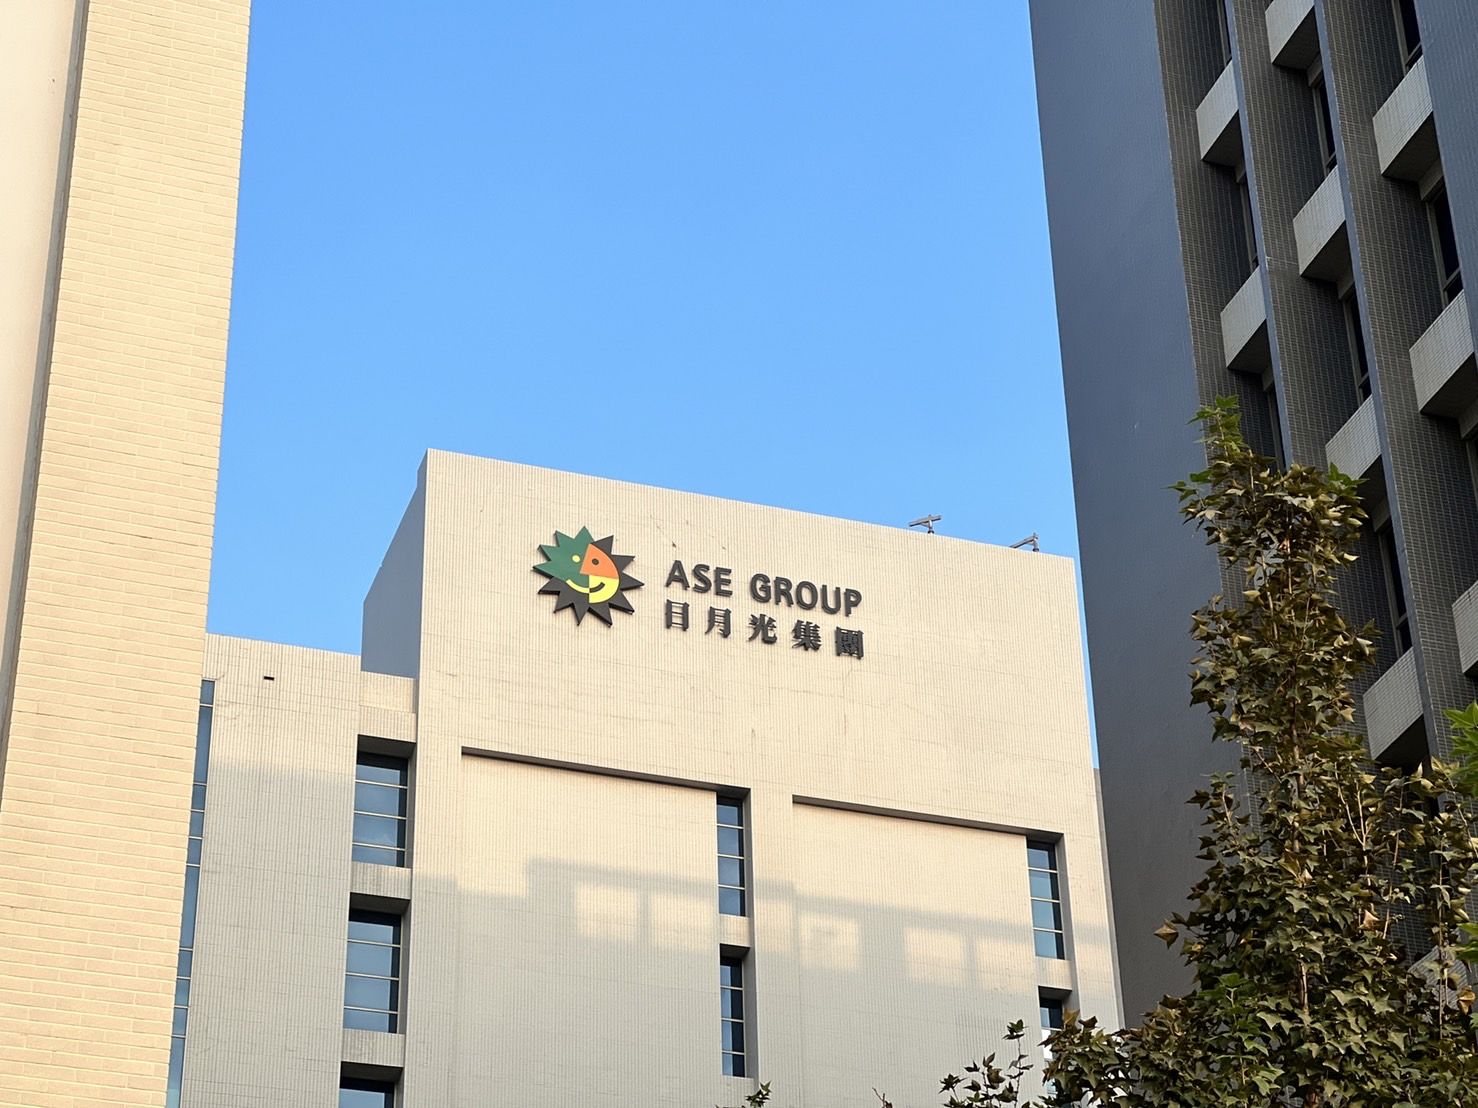
▲日月光集團。(圖/記者高兆麟攝)
記者高兆麟/台北報導
封測龍頭日月光投控(3711)今日舉行法說會並公布第二季財報,受惠AI帶動先進封裝與高階測試需求快速成長,加上電子代工服務回溫,日月光第二季營收創下單季新高,稅後純益則寫下歷史次高。展望第三季,公司預估合併營收將季增21%至22%,並三度上調全年資本支出及先進封測業務目標。
受惠AI需求強勁,日月光再度調高LEAP先進封測業務展望,預估今年營收將超越原先設定的35億美元,2027年相關營收可望再翻倍成長,全年整體封測業務營收則預計年增約35%。
日月光今日也宣布第三度提高今年資本支出規模,看好LEAP先進封測需求,今年在廠房和設備上,要各自再增加10億美元,總計20億美元,法人則推估,按此換算,日月光今年資本支出全年預計達105億美元、年增90.9%。
財務長董宏思預估,以1美元兌新台幣31.9元為假設,第三季合併營收將季增21%至22%,毛利率約20.5%至21.5%,營業利益率介於11.5%至12.5%。
分項業務來看,第三季封裝測試及材料(ATM)營收預估季增11%至13%,毛利率可望由第二季的27.3%進一步提高至28%至29%,第四季則有機會突破30%;電子代工服務(EMS)營收預計季增約40%,成為第三季另一項主要成長動能。
日月光營運長吳田玉表示,AI並非短期需求或市場題材,隨著AI由大型資料中心,逐步延伸至代理式AI、邊緣運算、實體AI及人形機器人,將帶動全新一波半導體硬體架構升級。
吳田玉指出,AI系統對運算能力、記憶體、電力、連接及頻寬的需求同步攀升,產業正在建構一套過去不存在的硬體平台。公司已從客戶端觀察到電源、連接及儲存元件需求增加,相關布局並非短期拉貨,而是可能延續多年的結構性成長。
相較市場擔心AI投資是否過熱,吳田玉認為,現階段真正的限制是複雜AI硬體能否如期製造並擴大量產。具備大規模生產能力的業者仍然有限,從產能、自動化到技術創新,硬體基礎設施已成為AI發展的新瓶頸。
日月光第二季合併營收1910.64億元,季增10%、年增26.7%,改寫單季新高;毛利率21%,季增約1個百分點、年增4個百分點,並創下16季以來高點;營業利益率11.1%,季增1個百分點、年增6.8個百分點。
第二季稅後純益210.68億元,季增49%、年增180%,創下歷史次高;若排除2021年第四季出售廠房的一次性收益,則為實質單季新高,每股稅後純益4.8元。
封測業務第二季營收1261.48億元,季增12%、年增36%,毛利率27.3%。以終端應用區分,通訊占封測營收41%,電腦相關業務持續攀升至30%,汽車、消費性電子及其他應用合計占29%。
累計今年上半年,日月光營收3647.26億元、年增22%,毛利率20.6%、年增3.7個百分點,營業利益率10.6%、年增3.9個百分點;稅後純益352億元、年增133.5%,每股純益8.03元。
 精彩短影

讀者迴響