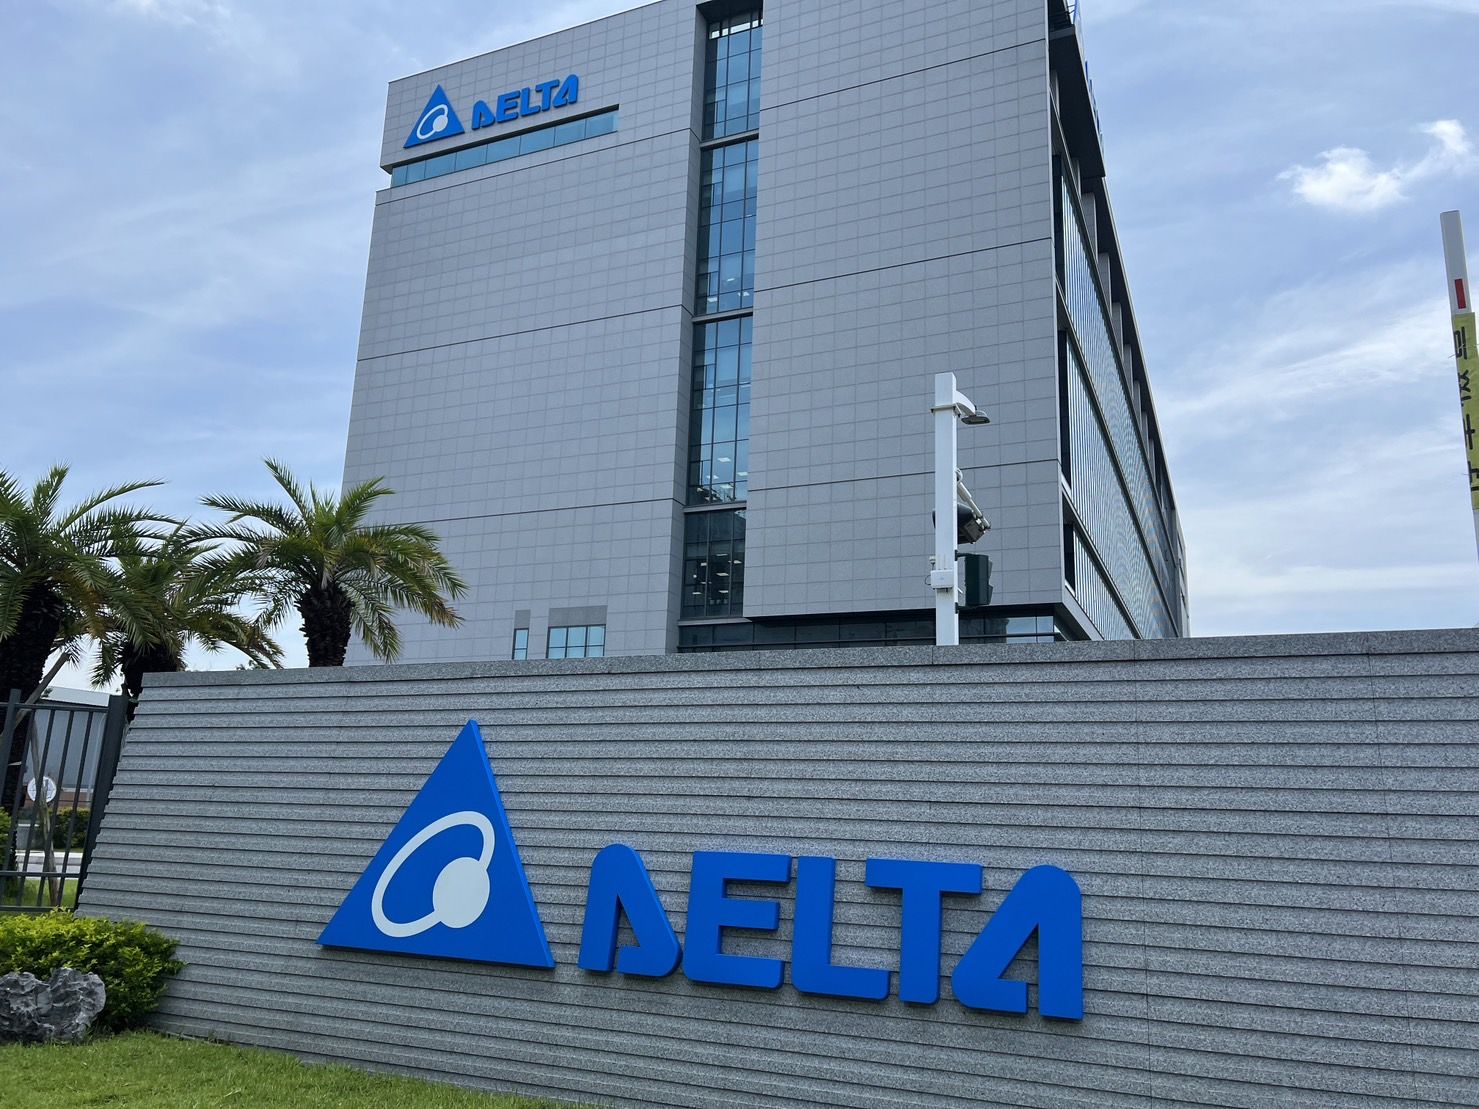
▲台達電。(圖/記者高兆麟攝)
記者高兆麟/台北報導
台達電(2308)今日舉行法說會,受惠AI資料中心及電力基礎設施需求持續成長,第二季營收、稅後純益及每股盈餘同步改寫歷史新高。董事長鄭平表示,目前尚未看到AI資料中心停止建置的跡象,下半年營運可望優於上半年,明年市場需求也將持續成長。
台達電第二季合併營收1832.56億元,季增15%、年增47.7%;稅後純益251.35億元,季增22.2%、年增80.2%;每股盈餘9.68元,高於第一季的7.91元及去年同期的5.37元,三項指標均創單季歷史新高。
第二季毛利率為35.64%,雖較第一季略為下滑,仍為歷史次高水準。台達電說明,第一季毛利率較高,主要受到一次性取消訂單收入,以及部分液冷產品採取完稅後交貨(DDP)條件影響,第二季則回歸較正常水準。
累計今年上半年,台達電營收3426.08億元、年增41%;稅後純益456.91億元、年增88.9%;每股盈餘17.59元,營收、獲利及每股盈餘均創同期新高。
台達電表示,第二季營運成長主要來自AI資料中心需求,其中電源及零組件業務營收年增約五成,資料中心基礎設施及液冷產品也維持快速成長。財務長余博文預估,今年AI相關營收占比可望超過25%,持續成為公司主要成長引擎。
針對近期市場質疑AI資本支出的持續性,鄭平表示,觀察北美四大雲端服務供應商(CSP)的投資計畫,明年資本支出仍將持續增加,短期內看不到AI資料中心建設停止的情況。
鄭平指出,AI基礎設施建置過程雖可能受到施工進度、新產品導入及部分零組件缺料影響,但這些主要是供應端問題,不代表終端需求減弱。AI帶來的運算及電力需求具有結構性,整體發展趨勢一旦形成,就是「用了就回不去」。
展望下半年,台達電預期整體營運將優於上半年,第三季可望延續成長動能。目前客戶拉貨與供應鏈狀況大致正常,產能掌握度也仍在可控範圍內。
毛利率方面,鄭平認為,目前約35%的水準屬於合理區間。隨著新產品陸續放量,加上建置端仍面臨部分零組件供應壓力,產品組合可能持續變動,預期下半年毛利率大致維持目前區間。
AI電源新品方面,台達電的正負400V產品預計第三季開始量產、第四季陸續出貨,但今年出貨量仍有限,真正明顯放量要等到明年。800V產品則將配合輝達下一代AI平台及資料中心電力架構的導入時程推進,目前客戶仍以正負400V方案的發展較為積極。
為滿足快速成長的AI需求,台達電正加速擴大全球產能。公司上半年資本支出已達275億元,下半年將持續增加,全年資本支出可能達到約700億元。
台達電目前已在台灣、中國大陸、泰國及美國推進擴產,其中泰國既有廠區正進行拆除重建,目標讓產能倍增,明年還將新增3座工廠;公司同時也在評估另一個海外生產據點,以提升全球供應彈性。
非AI業務方面,鄭平表示,電動車市場近兩年尚未看到明顯回溫,但相關產業進入門檻高,台達電已具備先進技術及客戶基礎,仍會持續維持研發能力與客戶關係,為後續市場復甦預作準備。
 精彩短影

讀者迴響